Capital per a la compra inicial, condicions de finançament i desemborsament inicial
Afegir una màquina versàtil miniexcavadora de 2 tones a una flota requereix avaluar les inversions inicials de capital al costat de les necessitats de flux de caixa a llarg termini . Al mercat actual global d’equipaments per a la construcció, els preus d’adquisició varien des de vint mil dòlars per a unitats bàsiques d’entrada fins a més de cinquanta mil dòlars per a màquines premium equipades amb cabines climatitzades tancades, hidràulica proporcional avançada i telemàtica integrada . Els models de gamma mitjana, que equilibren la resistència estructural amb una distribució eficient del combustible, solen situar-se entre trenta mil i cinquanta mil dòlars . La finançació d’equipaments mitjançant bancs comercials i xarxes d’entitats financeres ofereix plans de pagament estructurats que es prolonguen entre vint-i-quatre i setanta-dos mesos . Els préstecs per a equipaments garantits solen exigir un pagament inicial del deu al vint per cent, que comporta un desemborsament inicial en efectiu entre quatre mil i deu mil dòlars . Avaluar l’assequibilitat immediata exigeix anar més enllà de les simples quotes mensuals del préstec per calcular els costos totals de finançament, les comissions d’origen del prestador i les variacions estacionals dels ingressos, que afecten les reserves mensuals de liquiditat .
Despeses d’ús a llarg termini, depreciació i incentius fiscals
La propietat directa obre accés a avantatges fiscals substancials i a un valor d’actiu previsible a llarg termini . Un miniexcavadora de 2 tones mantingut correctament conserva aproximadament del seixanta al seixanta-cinc per cent del seu valor d’adquisició original al cap de tres anys de servei continu al camp, cosa que assegura una forta protecció en la reventa . Des d’una perspectiva de planificació fiscal, les adquisicions d’equipaments de capital ofereixen deduccions immediates molt valuoses . Segons la normativa de la Secció 179, les empreses qualificades poden deduir el cost total de compra de l’equipament elegible l’any en què entra en servei, reduint considerablement les responsabilitats fiscals immediates . Les disposicions addicionals sobre la depreciació extraordinària permeten als contractistes accelerar l’amortització dels actius, preservant el capital de treball durant fases d’expansió intensa . Les despeses operatives anuals —incloent-hi els canvis d’oli del motor, el reemplaçament de filtres hidràulics, les inspeccions de les cadenes i l’assegurança obligatòria de l’equipament— solen oscil·lar entre mil i quatre mil dòlars, segons les hores d’operació i les condicions del lloc de treball . Quan la utilització de la màquina roman elevada, les deduccions fiscals i els forts valors de revenda de l’equipament transformen les despeses fixes de propietat en una capacitat operativa rendible .
Estructures de lloguer operatiu i de capital per a equipament compacte
Els contractistes que busquen flexibilitat sense assumir compromisos financers immediats sovint avaluen els acords de lloguer de maquinària . Els lloguers d’equipaments es classifiquen en dues categories operatives diferenciades: lloguers operatives i lloguers de capital . Un lloguer operatiu funciona com un contracte de lloguer a llarg termini en què el propietari conserva la propietat de l’actiu . Les pagaments mensuals són més baixos perquè només cobreixen la depreciació prevista de la màquina més els marges de finançament durant dotze a seixanta mesos . Al final del lloguer, les opcions inclouen tornar l’equipament, prorrogar les condicions o comprar-lo al seu valor de mercat just . En canvi, un lloguer de capital funciona gairebé com un préstec estructurat, transferint els riscos operatives i els beneficis de la propietat a l’arrendatari . Els actius i passius derivats dels lloguers de capital apareixen directament als balanços de l’empresa, el que comporta pagaments mensuals més elevats però permet adquirir l’equipament al final del termini mitjançant una quota simbòlica . La tria entre aquestes estructures depèn de les preferències de l’empresa respecte al balanç, dels objectius de preservació de liquiditat i de les pipelines de projectes a llarg termini .
Costos ocults, límits d’ús i penalitzacions per desgast
Encara que el lloguer preserva la liquiditat a curt termini, les restriccions contractuals poden introduir despeses operatives inesperades . La majoria dels contractes de lloguer de maquinària imposen límits d’ús anuals estrictes, normalment limitats entre cinc-cents i vuit-cents hores de funcionament per any . Superar aquests llindars contractuals comporta sobrecàrregues punitives elevades, que oscil·len entre quinze i trenta dòlars per hora addicional de motor, erosionant ràpidament els beneficis previstos en flux de caixa . A més, les inspeccions de devolució imposen normes estrictes sobre el desgast . Encara que les ratllades superficials a la pintura es consideren desgast habitual al lloc de treball, els seguets de goma danyats, el vidre trencat o els cilindres hidràulics desgastats generen factures de reparació costoses abans de la signatura final del contracte de lloguer . Les penalitzacions per resolució anticipada del contracte i els requisits obligatoris de revisió prèvia a la devolució poden incrementar les despeses bàsiques de lloguer entre un quinze i un vint per cent . Revisar les condicions de devolució i definir els estàndards acceptables de desgast abans de signar ajuda a prevenir sorpreses costoses al final del termini del lloguer .
Llindars operatius de punt d’equilibri per a la planificació a llarg termini de flotes
Determinar si cal comprar o llogar un excavadora compacta depèn d’les hores operatives anuals i dels horaris de projecte previstos . La compra exigeix desemborsaments inicials més elevats, incloent-hi pagaments inicials, interessos del préstec, primes d’assegurança i manteniment preventiu . No obstant això, els costos de propietat romanen estables independentment del nombre d’hores que la màquina funcioni cada dia . El lloguer ofereix despeses mensuals previsibles i requisits inicials de liquiditat més baixos, però els costos pugen ràpidament si es superen els límits d’hores o si es renoven repetidament lloguers a llarg termini . En aplicacions sectorials típiques, el llindar econòmic de punt d’equilibri es troba entre set-cents i nou-cents hores operatives anuals . Per a projectes de baixa càrrega o esporàdics amb menys de set-cents hores anuals, el lloguer preserva el capital líquid i evita mantenir actius inactius . Per als contractistes utilities actius que registren més hores anuals, la compra comporta costos operatius horaris més baixos, disponibilitat total d’equipament i acumulació de valor afegit .
Impulsant la precisió financera amb l’excellència manufacturera d’Infront
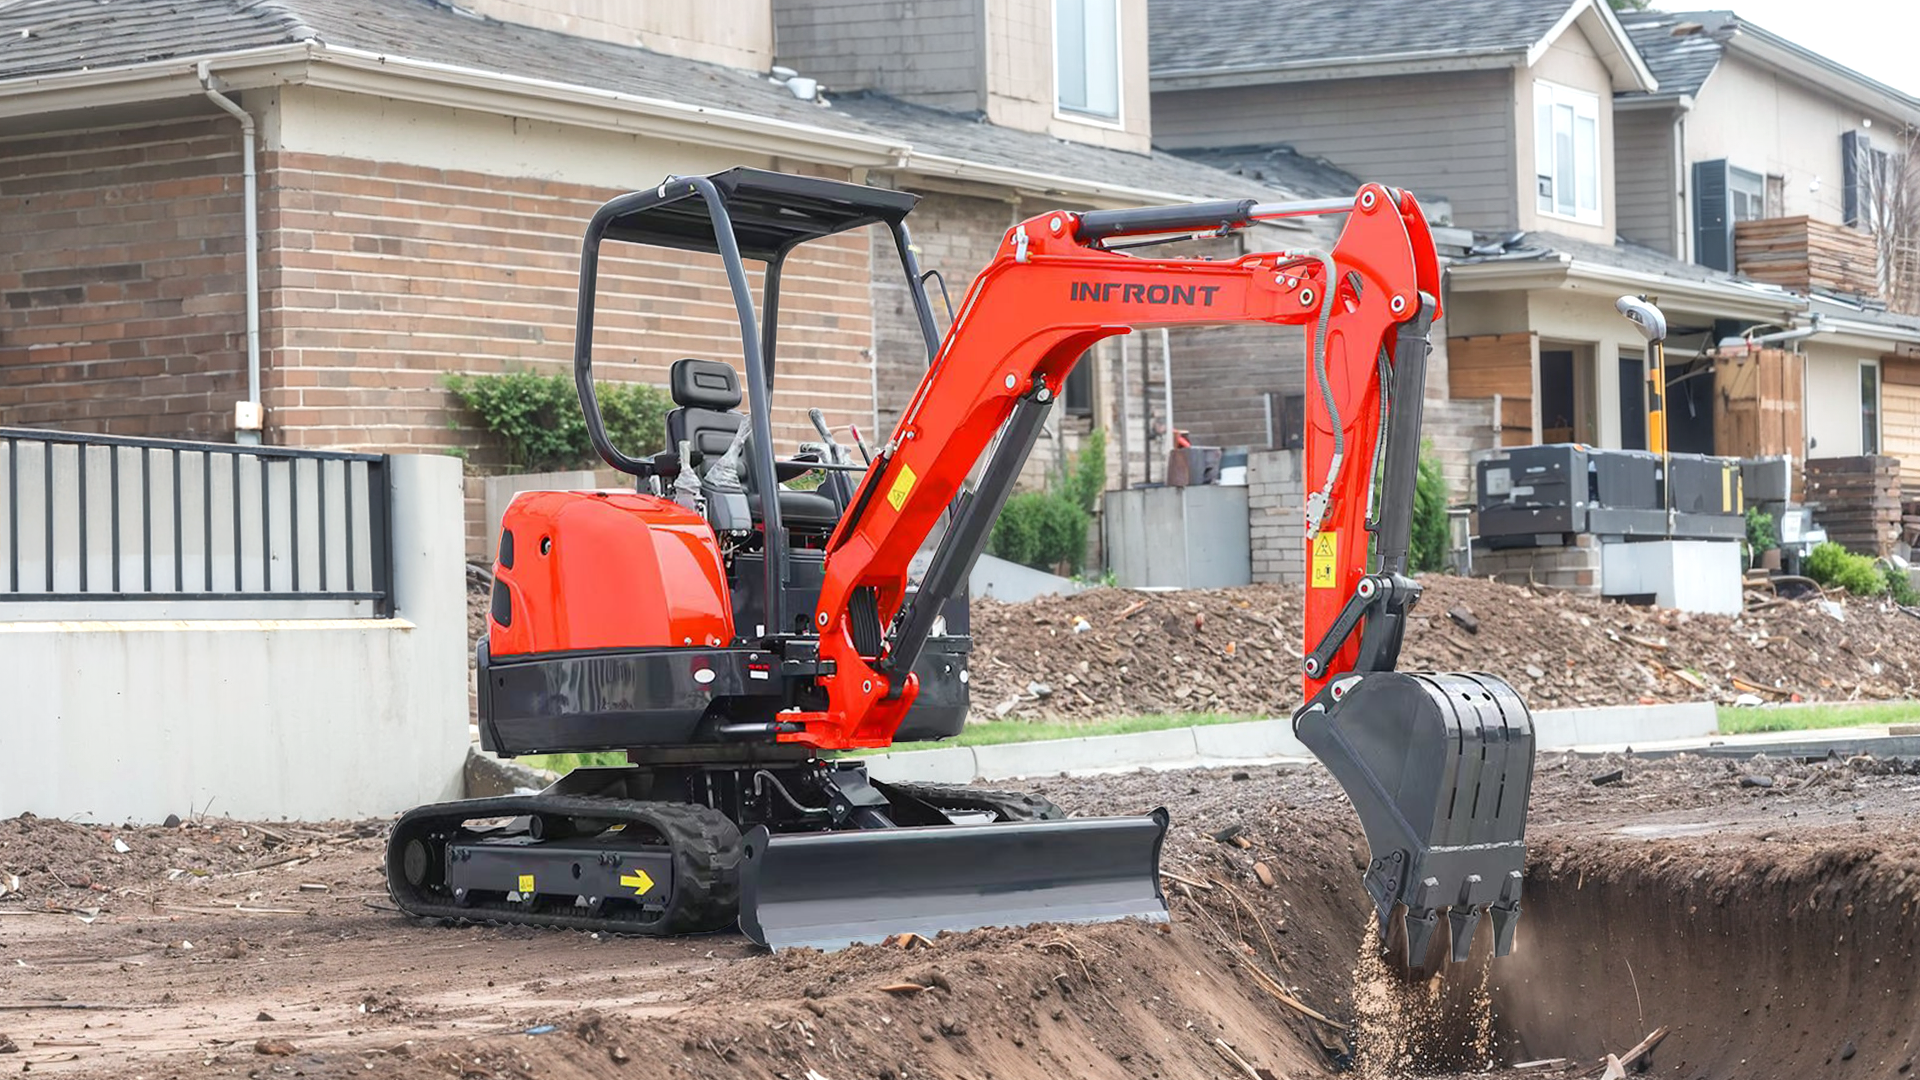
Maximitzar el rendiment total de la inversió requereix seleccionar maquinària construïda per a una llarga vida útil estructural, un alt rendiment energètic i uns costos de manteniment reduïts . INFRONT enginyers de compactes excavadores d’alt rendiment dissenyades per reduir els costos totals de propietat per als contractistes globals . Mitjançant fabricacions d’acer pesant, motors dièsel d’baixes emissions i d’alta eficiència energètica i sistemes hidràulics precisament adaptats, cada màquina fabricada per Infront ofereix un rendiment suau d’excavació i una llarga vida útil dels components . Amb el suport de cadenes d’aprovisionament globals eficients, magatzems a l’estranger i distribució ràpida de peces de recanvi, Infront assegura una productivitat ininterrompuda al lloc de treball, un elevat valor de revenda dels actius i un suport operatiu fiable per a flotes en expansió .