初期購入資金、ファイナンス条件、および初回支払額
多用途な 2トンミニショベル を自社の機械隊に導入する際には、初期投資額と長期的なキャッシュフローの両方を慎重に検討する必要があります 現在の世界の建設機械市場では、基本仕様のエントリーモデルで約2万ドルから、密閉式空調キャビン、比例制御式油圧システム、統合テレマティクス機能を備えた高機能プレミアムモデルでは5万ドルを超える価格帯まで、価格は幅広く変動しています 構造的耐久性と燃料効率のバランスが取れたミッドレンジモデルは、一般的に3万ドルから5万ドルの価格帯に収まります 商業銀行およびローン会社ネットワークを通じて提供される機器のファイナンスでは、24~72か月にわたる構造化された返済スケジュールが設定されます。 担保付き機器ローンでは、通常、購入価格の10~20%に相当する頭金が必要となり、初回の自己負担資金として4,000ドルから10,000ドル程度の支払いが求められます。 初期段階での支払可能額を評価するには、単なる毎月のローン返済額だけでなく、総借入コスト、金融機関による手数料(オリジネーション・フィー)、および季節ごとの収益変動による毎月のキャッシュ残高への影響も含めて検討する必要があります。 .
長期所有に伴う費用、減価償却、および税制優遇措置
直接所有により、大幅な税制上のメリットと、長期にわたる資産価値の予測可能性が得られます。 良好な状態で維持管理された 2トンミニショベル 機器は、現場で3年間連続して使用した後でも、購入時の価格の約60~65%の価値を保つため、再販時の価値下落リスクが比較的抑えられます。 税務計画の観点からは、資本財の取得により、即時償却といった有効な税務上の特典が得られます。 第179条の規定に基づき、該当する事業者は、対象となる機器を導入した年度にその購入費用全額を経費として控除でき、即時の税負担を大幅に軽減できます 追加のボーナス減価償却制度により、請負業者は資産の償却を加速させることができ、積極的な事業拡大期において運転資金を確保できます 年間の運用費用(エンジンオイル交換、油圧フィルター交換、クローラー点検、および義務付けられた機器保険など)は、稼働時間や現場の状況に応じて、通常1,000ドルから4,000ドル程度かかります 機械の稼働率が高水準を維持している場合、税務上の控除と高い中古機器売却価格によって、固定された所有コストが、費用対効果の高い運用能力へと変化します .
小型機器向けの運用リースおよびファイナンス・リースの仕組み
即時の債務負担を避けつつ柔軟性を求める請負業者は、しばしば機械のリース契約を検討します 設備のリースは、営業リースと資本リースという2つの明確な運用カテゴリーに分けられます 営業リースは、所有権を貸し主が維持する長期賃貸契約として機能します 月額支払額は比較的低く抑えられ、これは機械の予想減価償却額と、12~60か月間の資金調達マージンのみをカバーするためです リース期間終了時には、機器の返却、契約期間の延長、または時価に基づく買取のいずれかを選択できます 一方、資本リースは構造化融資に近い仕組みで、運用上のリスクや所有権に伴う利益がリース契約者(借受人)に移転します 資本リースの対象となる資産および負債は、企業の貸借対照表(バランスシート)に直接計上されるため、月額支払額は高くなりますが、契約満了時に名目上の手数料を支払うことで最終的に機器を取得できます これらのリース形態の選択は、企業の貸借対照表への影響、キャッシュの確保、および複数年にわたるプロジェクトの進行状況などによって左右されます .
隠れたコスト、使用量上限、摩耗・損傷に対するペナルティ
リース契約は短期的な資金繰りを確保する一方で、契約上の制約により予期せぬ運用コストが発生する可能性があります 多くの機械類のリース契約では、年間使用時間に厳しい上限が設けられており、通常は年間500~800時間程度に制限されています この契約上の上限を超えると、エンジン稼働時間1時間あたり15~30ドルの高額なペナルティ料金が課され、当初見込んでいたキャッシュフロー改善効果が急速に薄れてしまいます さらに、返却時の検査では、摩耗・損傷に関する厳格な基準が適用されます 表面的な塗装のキズは現場での通常の使用によるものとみなされますが、ゴムクローラーの損傷、ガラスのひび割れ、油圧シリンダーの摩耗などは、リース契約終了前の修繕費用請求につながるため、高額な修理代が発生します 契約の早期解約ペナルティや、返却前に必ず実施しなければならない整備要件などにより、基本的なリース費用が15~20%増加することもあります リース契約を締結する前に、返却条件を確認し、許容される摩耗基準を明確にしておくことで、契約終了時の予期せぬ高額な費用を防ぐことができます .
長期的な車両運用計画における損益分岐点(ブレイクイーブン)の運転時間閾値
購入かリースかを判断する際には、 コンパクト型掘削機 年間の稼働時間と予定されるプロジェクトスケジュールが鍵となります 購入の場合、頭金、ローン利子、保険料、予防保守費用など、初期投資額が大きくなります ただし、所有に伴うコストは、機械の1日の稼働時間がどれだけ変動しても一定です 一方、リースは月額費用が予測しやすく、初期の資金負担も小さいというメリットがありますが、契約で定められた稼働時間制限を超えるとコストが急増したり、長期にわたって継続的にリース更新を行うと総コストが高くなる可能性があります 業界全体の典型的な用途において、経済的な損益分岐点は年間700~900時間の稼働時間帯にあります 年間稼働時間が700時間未満の軽作業や不定期なプロジェクトでは、リースを選択することで流動性資金を確保でき、稼働しない資産を保有するリスクを回避できます 年間稼働時間が長い活発なユーティリティ施工業者にとって、購入は時間当たりの運用コストを削減し、機械の完全な稼働率を確保するとともに、貴重な資産価値の蓄積を実現します .
インフロントの製造卓越性で財務精度を高める
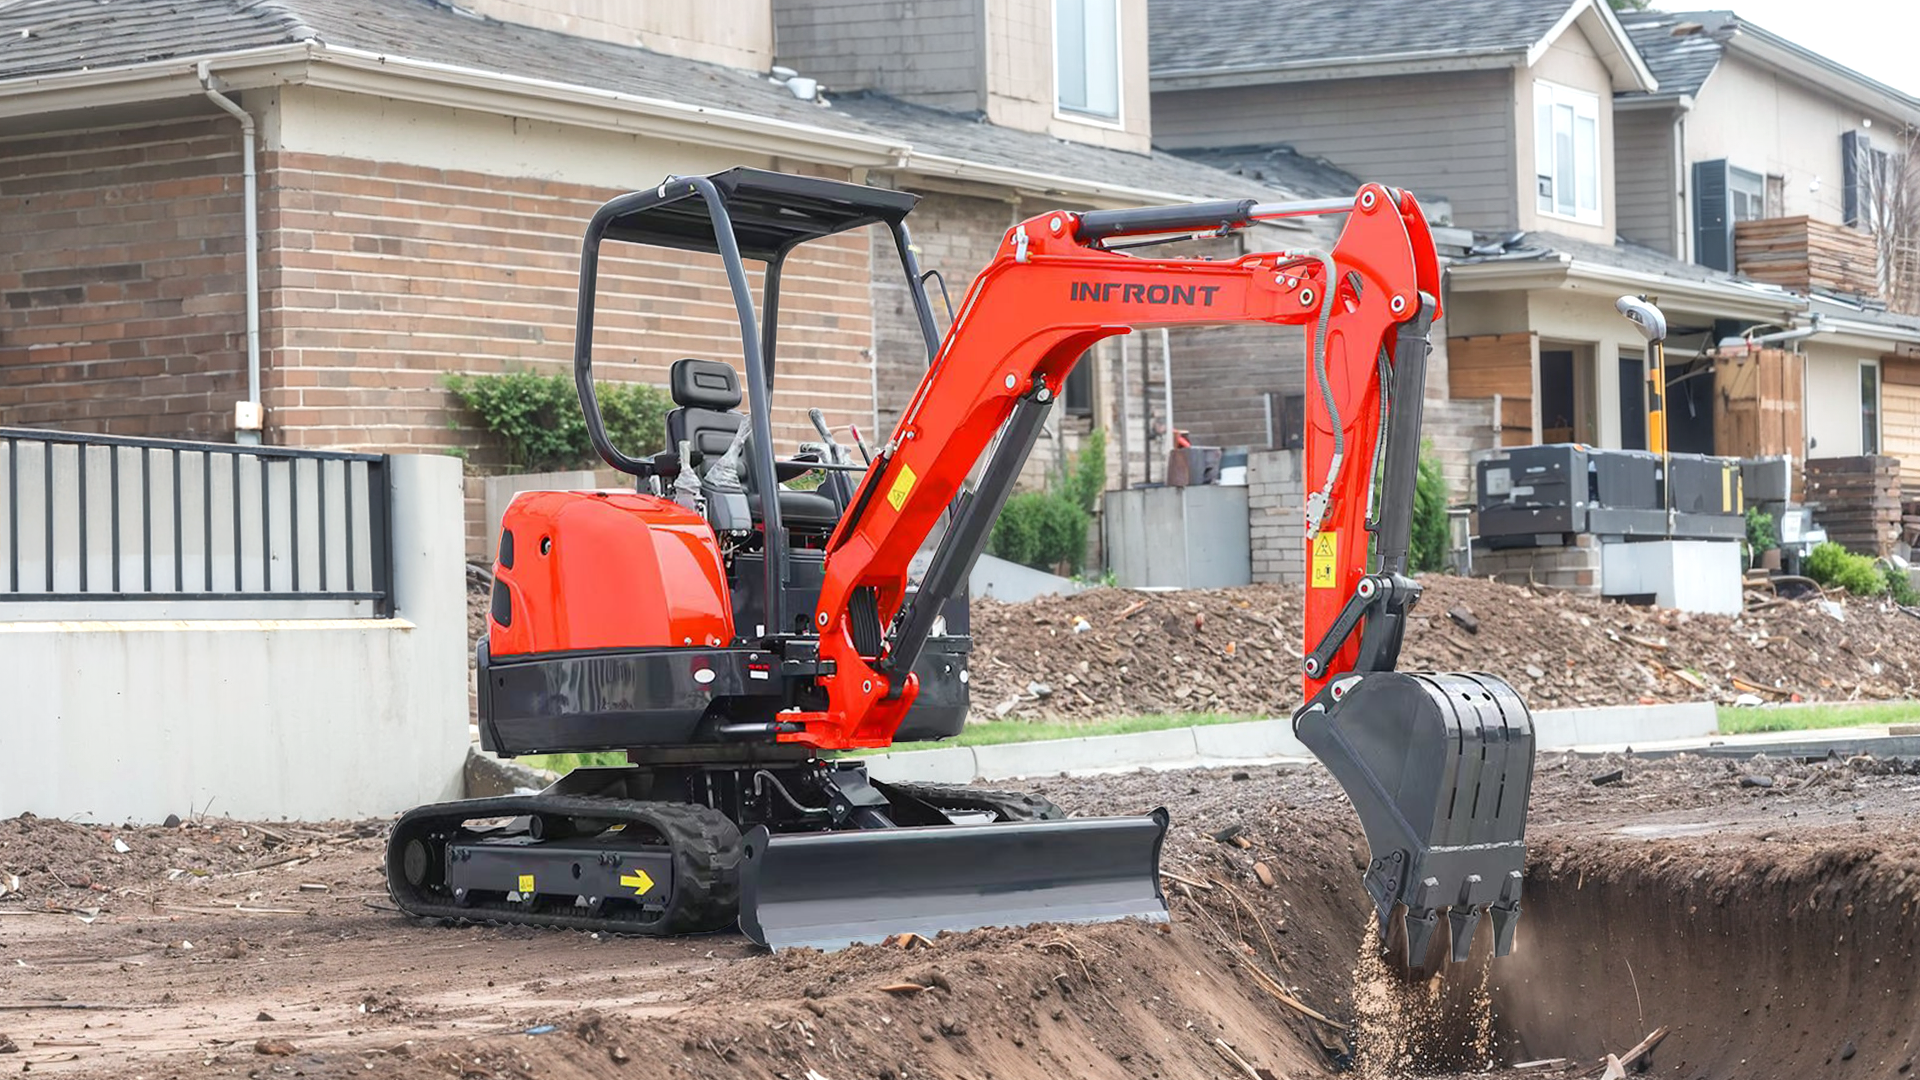
投資総合リターンを最大化するには、構造的な耐久性に優れ、燃料効率が高く、保守コストが低い機械を選定することが不可欠です . INFRONT グローバルな施工業者の総所有コスト低減を目的として、高性能な小型掘削機を設計・開発しています 頑丈な鋼材製構造、燃料効率に優れた低排出ディーゼルエンジン、および精密にマッチングされた油圧システムを採用することで、インフロントが製造するすべての機械は、スムーズな掘削性能と長寿命のコンポーネントを実現します 効率的なグローバルサプライチェーン、海外倉庫網、および迅速な純正部品供給体制を背景に、インフロントは現場での生産性中断を防ぎ、資産の再販価値向上および拡大する自社機隊への信頼できる運用サポートを提供します .