Capital necessário para compra à vista, condições de financiamento e desembolso inicial
Adicionar um equipamento versátil escavadora Mini de 2 Ton a uma frota exige avaliar investimentos iniciais em capital juntamente com as necessidades de fluxo de caixa de longo prazo . No atual mercado global de equipamentos para construção, os preços de aquisição variam de vinte mil dólares norte-americanos para unidades básicas de entrada até mais de cinquenta mil dólares norte-americanos para máquinas premium equipadas com cabines climatizadas fechadas, hidráulica proporcional avançada e telemática integrada . Modelos intermediários que equilibram durabilidade estrutural com entrega eficiente de combustível normalmente têm preços entre trinta mil e cinquenta mil dólares norte-americanos . O financiamento de equipamentos oferecido por bancos comerciais e redes de credores fornece cronogramas estruturados de pagamento com duração de vinte e quatro a setenta e dois meses . Os empréstimos garantidos para equipamentos geralmente exigem um pagamento inicial de dez a vinte por cento, demandando um compromisso de capital inicial em dinheiro entre quatro mil e dez mil dólares . Avaliar a acessibilidade imediata exige ir além das simples prestações mensais do empréstimo para calcular os custos totais de financiamento, as taxas de originação cobradas pelo credor e as variações sazonais na receita que afetam as reservas mensais de caixa .
Despesas de Propriedade de Longo Prazo, Depreciação e Incentivos Fiscais
A propriedade direta libera vantagens fiscais substanciais e um valor patrimonial previsível a longo prazo . Um escavadora Mini de 2 Ton bem mantido retém aproximadamente sessenta a sessenta e cinco por cento de seu valor original de compra após três anos de serviço contínuo no campo, proporcionando forte proteção na revenda . Do ponto de vista do planejamento tributário, aquisições de equipamentos de capital oferecem deduções imediatas valiosas . De acordo com as regulamentações da Seção 179, empresas qualificadas podem deduzir o custo total de aquisição de equipamentos elegíveis no ano em que entram em operação, reduzindo significativamente as obrigações fiscais imediatas . Disposições adicionais de depreciação bônus permitem que empreiteiros acelerem a baixa contábil de ativos, preservando o capital de giro durante fases de expansão agressiva . As despesas operacionais anuais — incluindo trocas de óleo do motor, substituições de filtros hidráulicos, inspeções de esteiras e seguro obrigatório para equipamentos — normalmente variam entre mil e quatro mil dólares, dependendo das horas de operação e das condições do canteiro de obras . Quando a utilização da máquina permanece elevada, as deduções fiscais e os fortes valores de revenda transformam as despesas fixas com propriedade em capacidade operacional economicamente eficaz .
Estruturas de Locação Operacional e de Capital para Equipamentos Compactos
Empreiteiros que buscam flexibilidade sem compromissos imediatos de dívida frequentemente avaliam acordos de locação de maquinário . Os arrendamentos de equipamentos dividem-se em duas categorias operacionais distintas: arrendamentos operacionais e arrendamentos financeiros . Um arrendamento operacional funciona como um contrato de aluguer a longo prazo, no qual o arrendador mantém a propriedade do ativo . Os pagamentos mensais permanecem mais baixos, pois cobrem apenas a depreciação projetada da máquina, acrescida das margens de financiamento, ao longo de doze a sessenta meses . Ao término do arrendamento, as opções incluem devolver a unidade, prorrogar os termos ou adquirir a máquina pelo seu valor justo de mercado . Por outro lado, um arrendamento financeiro opera de forma semelhante a um empréstimo estruturado, transferindo para o arrendatário os riscos operacionais e os benefícios decorrentes da propriedade . Os ativos e passivos relativos a arrendamentos financeiros figuram diretamente nos balanços patrimoniais das empresas, exigindo pagamentos mensais mais elevados, mas permitindo a aquisição final do equipamento mediante uma taxa simbólica ao final do prazo . A escolha entre estas estruturas depende das preferências da empresa quanto à apresentação do balanço patrimonial, dos objetivos de preservação de caixa e dos pipelines de projetos plurianuais .
Custos ocultos, limites de utilização e penalidades por desgaste
Embora o leasing preserve a liquidez de curto prazo, restrições contratuais podem introduzir despesas operacionais inesperadas . A maioria dos contratos de locação de máquinas impõe limites anuais estritos de utilização, normalmente entre quinhentas e oitocentas horas de operação por ano . Exceder esses limites contratuais acarreta sobretaxas punitivas elevadas, variando de quinze a trinta dólares por hora adicional de funcionamento do motor, reduzindo rapidamente os benefícios previstos no fluxo de caixa . Além disso, as inspeções de devolução exigem padrões rigorosos quanto ao desgaste . Embora arranhões superficiais na pintura se enquadrem no desgaste normal do canteiro de obras, esteiras de borracha danificadas, vidros rachados ou cilindros hidráulicos desgastados geram faturas de reparação onerosas antes da assinatura final do contrato de locação . As penalidades por rescisão antecipada do contrato e os requisitos obrigatórios de manutenção pré-devolução podem aumentar as despesas básicas com locação em quinze a vinte por cento . Analisar as condições de devolução e definir padrões aceitáveis de desgaste antes da assinatura ajuda a evitar surpresas onerosas ao final do prazo de locação .
Limites Operacionais de Ponto de Equilíbrio para o Planejamento Estratégico de Frotas
Determinar se é melhor comprar ou alugar um escavadeira compacta depende das horas operacionais anuais e dos cronogramas de projetos previstos . A compra exige desembolsos iniciais maiores, incluindo entrada, juros sobre empréstimos, prêmios de seguro e manutenção preventiva . Contudo, os custos de propriedade permanecem estáveis, independentemente do número de horas que a máquina opera diariamente . A locação oferece despesas mensais previsíveis e requisitos iniciais menores de capital de giro, mas os custos aumentam rapidamente caso os limites de horas sejam ultrapassados ou se renovações sucessivas de locações de longo prazo ocorram . Em aplicações típicas do setor, o limiar econômico de ponto de equilíbrio situa-se entre setecentas e novecentas horas operacionais por ano . Para projetos leves ou esporádicos com menos de setecentas horas anuais, a locação preserva o capital líquido e evita a retenção de ativos ociosos . Para empreiteiros de serviços públicos ativos que registram mais horas anuais, a aquisição proporciona custos operacionais horários mais baixos, disponibilidade total de equipamentos e acúmulo valioso de patrimônio líquido .
Impulsionando a precisão financeira com a excelência em manufatura da Infront
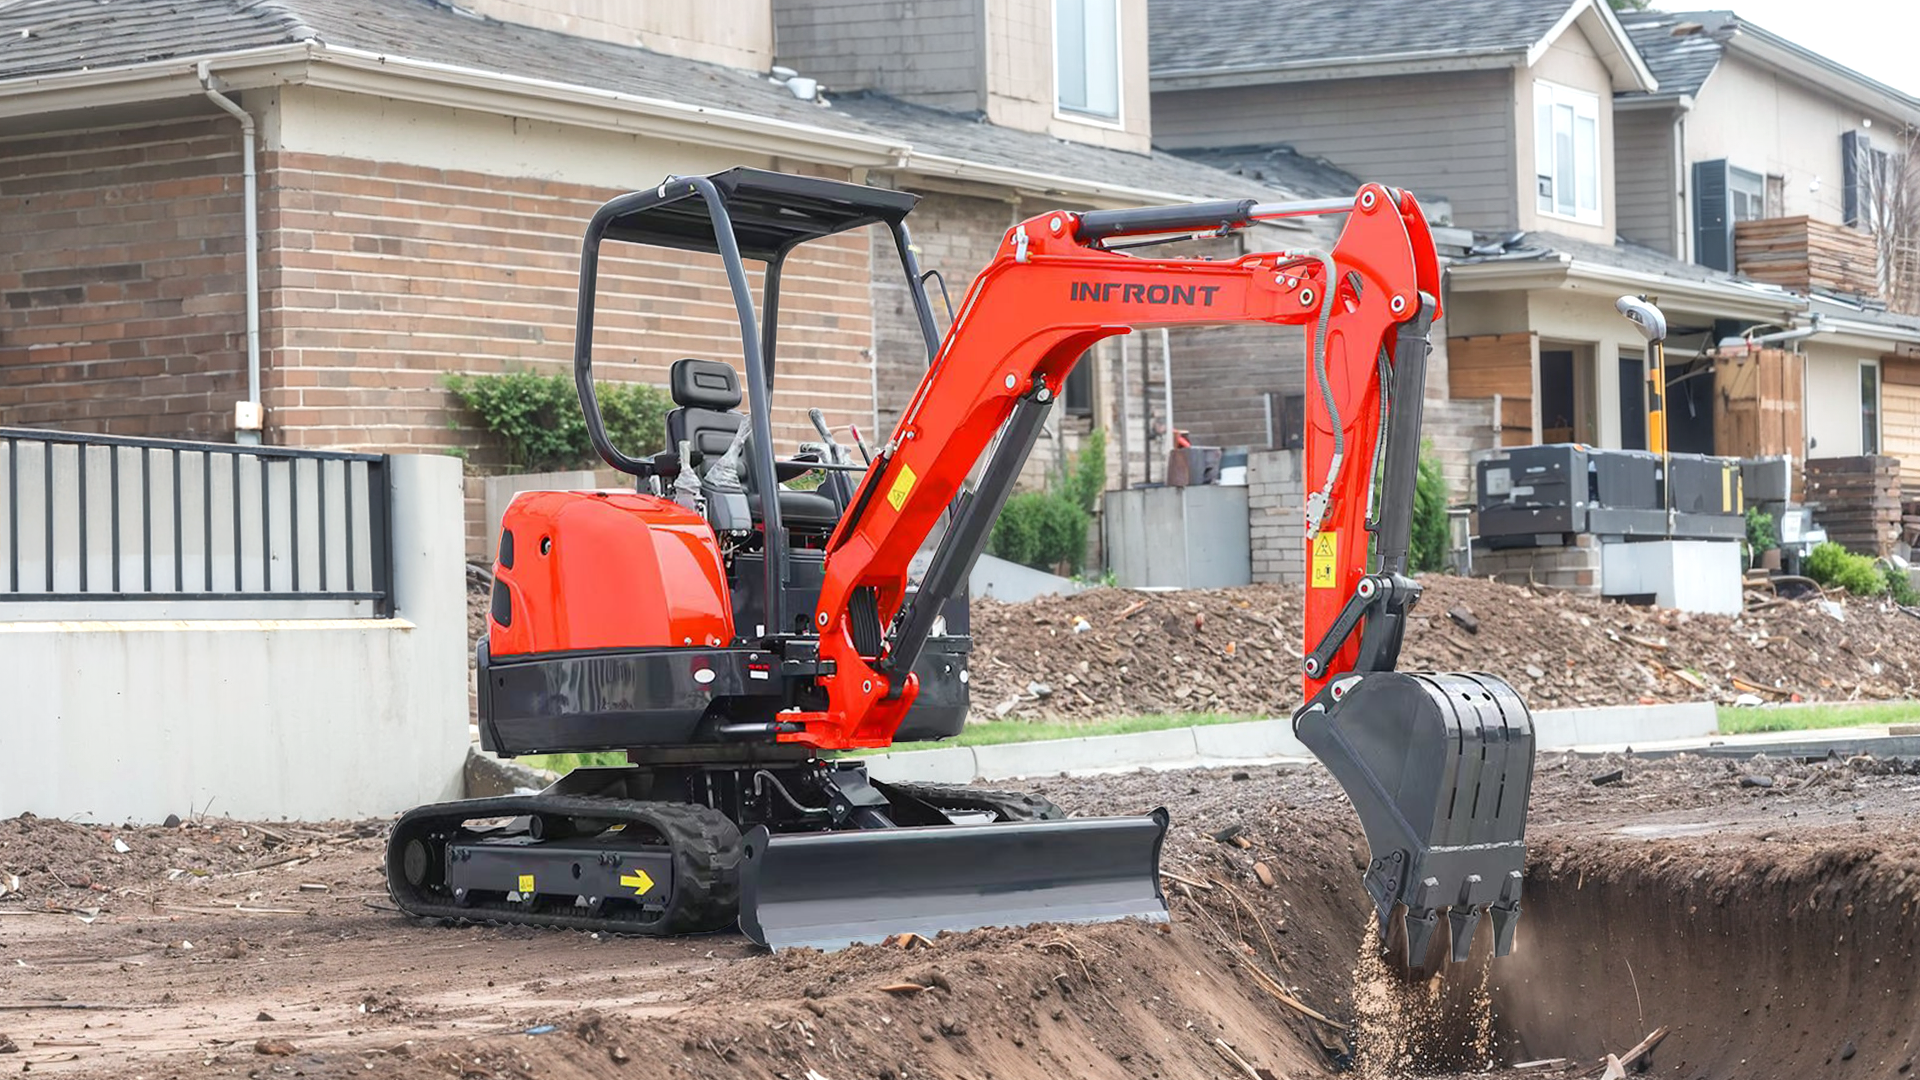
Maximizar o retorno total sobre o investimento exige a seleção de máquinas projetadas para longevidade estrutural, alta eficiência energética e baixo custo de manutenção . Infront projeta retroescavadeiras compactas de alto desempenho concebidas para reduzir os custos totais de propriedade para empreiteiros globais . Utilizando estruturas em aço de alta resistência, motores diesel de baixas emissões e alta eficiência energética e sistemas hidráulicos precisamente dimensionados, cada máquina fabricada pela Infront oferece desempenho suave na escavação e longa vida útil dos componentes . Apoiada por cadeias de suprimentos globais eficientes, armazenagem no exterior e distribuição rápida de peças de reposição, a Infront garante produtividade ininterrupta no canteiro de obras, alto valor de revenda dos ativos e suporte operacional confiável para frotas em expansão .