Capital para a compra inicial, condicións de financiamento e desembolso inicial
Engadir unha miniexcavadora de 2 toneladas versátil á frota require avaliar os investimentos iniciais de capital xunto coas necesidades a longo prazo de fluxo de caixa . No actual mercado global de equipos de construción, os prezos de adquisición van desde vinte mil dólares para unidades básicas de entrada ata máis de cincuenta mil dólares para máquinas premium dotadas de cabines climatizados pechados, hidráulica proporcional avanzada e telemática integrada . Os modelos de gama media que equilibran a durabilidade estrutural coa entrega eficiente de combustible sitúanse normalmente entre trinta mil e cincuenta mil dólares . O financiamento de equipos ofrecido a través de bancos comerciais e redes de prestamistas proporciona plans de reembolso estruturados que abranguen de vinte e catro a setenta e dous meses . Os préstamos garantidos para equipos requiren xeralmente unha entrada do dez ao vinte por cento, o que supón un compromiso inicial de capital en efectivo entre catro mil e dez mil dólares . Avaliar a asequibilidade inicial require ir máis aló das simples mensualidades do préstamo para calcular os custos totais de financiación, as taxas de orixe do prestamista e as variacións estacionais dos ingresos que afectan as reservas de caixa mensuais .
Despesas de propiedade a longo prazo, depreciación e incentivos fiscais
A propiedade directa desbloquea vantaxes fiscais substanciais e un valor de activo previsible a longo prazo . Un miniexcavadora de 2 toneladas ben mantido conserva aproximadamente o sesenta ao sesenta e cinco por cento do seu valor de compra orixinal despois de tres anos de servizo continuo no campo, ofrecendo unha forte protección na reventa . Desde unha perspectiva de planificación fiscal, as adquisicións de equipos de capital ofrecen amortizacións inmediatas valiosas . Baixo as normas da Sección 179, as empresas cualificadas poden deducir o custo total de adquisición do equipamento elegible no ano en que entra en servizo, reducindo considerablemente as obrigas fiscais inmediatas . As disposicións adicionais de depreciación bonus permiten aos contratistas acelerar a amortización dos activos, preservando o capital de traballo durante fases de expansión agresiva . As despesas operativas anuais —incluíndo cambios de aceite do motor, substitucións de filtros hidráulicos, inspeccións das cadenas e o seguro obrigatorio do equipamento— custean normalmente entre mil e catro mil dólares, dependendo das horas de funcionamento e das condicións do lugar de traballo . Cando a utilización da maquinaria permanece alta, as deducións fiscais e os fortes valores de revenda transforman os gastos fixos de propiedade en capacidade operativa rentable .
Estruturas de aluguer operativo e de capital para equipamento compacto
Os contratistas que buscan flexibilidade sen compromisos de débeda inmediatos avalían frecuentemente os acordos de aluguer de maquinaria . Os arrendamentos de equipos divídense en dúas categorías operativas distintas: arrendamentos operativos e arrendamentos financeiros . Un arrendamento operativo funciona como un contrato de aluguer a longo prazo no que o arrendador conserva a propiedade do activo . Os pagos mensuais son máis baixos porque só cubren a depreciación prevista da máquina máis as marxes de financiación durante doce a sesenta meses . Ao rematar o arrendamento, as opcións inclúen devolver a unidade, prorrogar os termos ou adquirir a máquina ao seu valor de mercado justo . Por outra banda, un arrendamento financeiro funciona moi semellante a un préstamo estruturado, transferindo os riscos operativos e os beneficios da propiedade ao arrendatario . Os activos e pasivos derivados dos arrendamentos financeiros aparecen directamente nas contas de resultados da empresa, o que require pagos mensuais máis altos pero permite adquirir definitivamente o equipo mediante unha taxa simbólica ao final do período . A elección entre estas estruturas depende das preferencias da empresa respecto ao balance, dos obxectivos de preservación de tesouraría e das liñas de proxectos plurianuais .
Custos ocultos, límites de uso e penalizacións por desgaste
A pesar de que o aluguer preserva a liquidez a curto prazo, as restricións contractuais poden introducir gastos operativos inesperados . A maioría dos contratos de aluguer de maquinaria impón límites estritos de uso anual, normalmente limitados entre quinhentas e oitocentas horas de funcionamento por ano . Superar estes límites contractuais acarreta sobrecargos punitivos elevados, que van desde quince ata trinta dólares por cada hora adicional de funcionamento do motor, reducindo rapidamente os beneficios previstos no fluxo de caixa . Ademais, as inspeccións de devolución aplican normas estritas sobre desgaste e deterioro . Aínda que os rascos superficiais na pintura se consideran desgaste normal no lugar de traballo, os rastros de goma danados, o vidro rachado ou os cilindros hidráulicos desgastados xeran facturas de reparación onerosas antes da firma do contrato de devolución . As penalizacións por rescisión anticipada do contrato e os requisitos obrigatorios de servizo previo á devolución poden aumentar os gastos básicos do aluguer entre un quince e un vinte por cento . Revisar as condicións de devolución e definir os estándares aceptables de desgaste antes de asinar axuda a evitar sorpresas custosas ao final dun contrato de aluguer .
Límites operativos de punto de equilibrio para a planificación a longo prazo de frota
Determinar se comprar ou alugar un excavadora compacta depende das horas operativas anuais e dos horarios de proxecto previstos . A compra require desembolsos iniciais máis altos, incluídos os pagos adiantados, os xuros dos préstamos, as primas de seguro e a mantemento preventivo . Con todo, os custos de propiedade permanecen estables independentemente do número de horas que a máquina funcione cada día . O aluguer ofrece gastos mensuais previsibles e requirimentos iniciais de efectivo máis baixos, pero os custos aumentan rapidamente se se superan os límites de horas ou se renova repetidamente o contrato de aluguer a longo prazo . Nas aplicacións típicas do sector, o limiar económico de punto de equilibrio atópase entre setecentas e novecientas horas operativas por ano . Para proxectos lixeiros ou esporádicos con menos de setecentas horas anuais, o aluguer preserva o capital líquido e evita manter activos sen uso . Para os contratistas de servizos públicos activos que rexistran un número maior de horas anuais, a compra ofrece menores custos operativos por hora, dispoñibilidade completa do equipamento e acumulación de valor patrimonial .
Impulsando a precisión financeira coa excelencia na fabricación de Infront
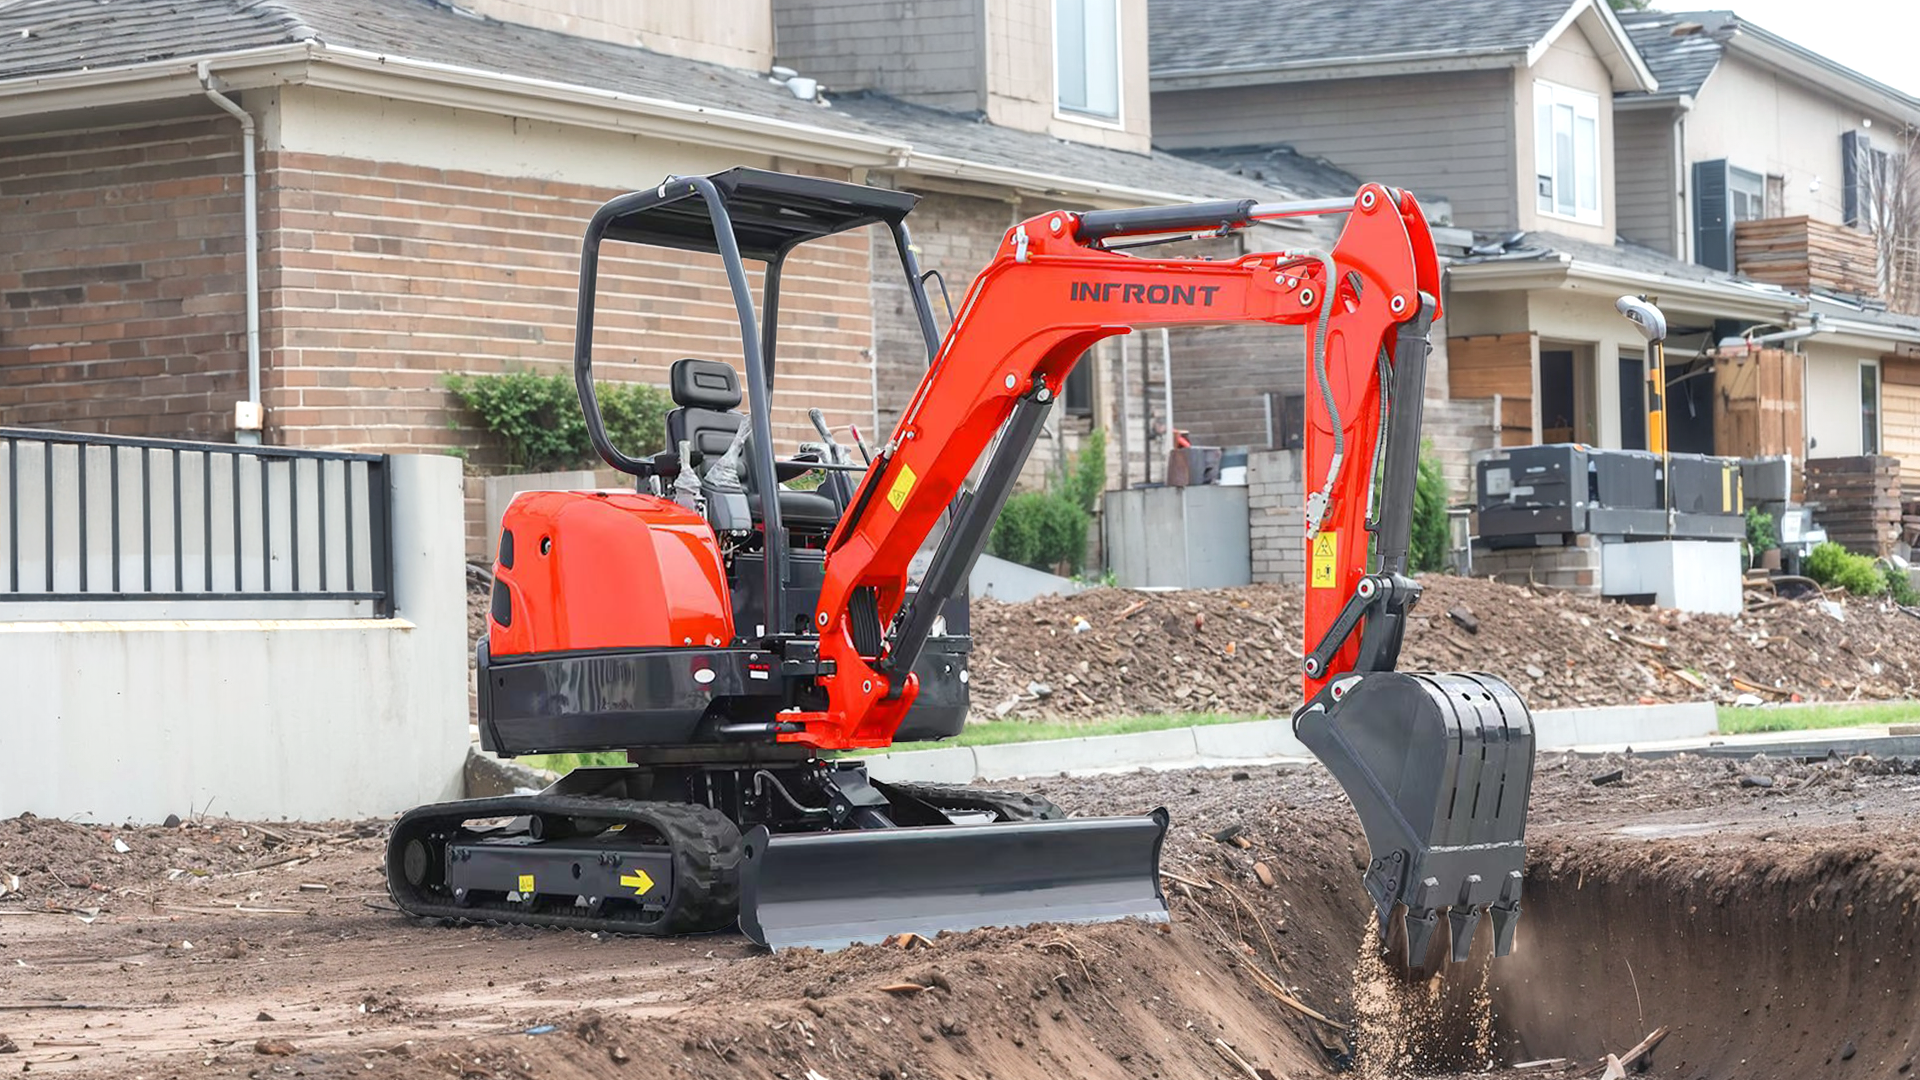
Maximizar o rendemento total da inversión require seleccionar maquinaria deseñada para unha durabilidade estrutural, unha alta eficiencia no consumo de combustible e uns custos de mantemento reducidos . INFRONT enxeñeira compactos movementadores de terras de alto rendemento deseñados para reducir os custos totais de propiedade para contratistas globais . Ao empregar fabricacións en acero de gran resistencia, motores diesel de baixas emisións e eficientes no consumo de combustible e sistemas hidráulicos precisamente axustados, cada máquina fabricada por Infront ofrece un rendemento suave na excavación e unha longa vida útil dos compoñentes . Apoiado por cadeas de suministro globais eficientes, almacéns no estranxeiro e distribución rápida de pezas de recambio, Infront garante unha produtividade ininterrompida no lugar de traballo, un alto valor de revenda dos activos e un apoio operativo fiable para frota en expansión .