Modal Pembelian Awal, Ketentuan Pembiayaan, dan Pengeluaran Awal
Menambahkan unit serba guna ekskavator Mini 2 Ton ke dalam armada memerlukan penilaian terhadap investasi modal awal sekaligus kebutuhan arus kas jangka panjang . Di pasar peralatan konstruksi global saat ini, harga akuisisi berkisar dari dua puluh ribu dolar Amerika Serikat untuk unit tingkat pemula dasar hingga lebih dari lima puluh ribu dolar Amerika Serikat untuk mesin premium yang dilengkapi kabin ber-AC tertutup, sistem hidrolik proporsional canggih, serta telematika terintegrasi . Model menengah yang menyeimbangkan ketahanan struktural dengan pengiriman bahan bakar efisien umumnya berada di kisaran tiga puluh ribu hingga lima puluh ribu dolar Amerika Serikat . Pembiayaan peralatan yang ditawarkan melalui bank komersial dan jaringan pemberi pinjaman menyediakan jadwal pembayaran terstruktur selama dua puluh empat hingga tujuh puluh dua bulan . Pinjaman peralatan berjaminan umumnya memerlukan uang muka sepuluh hingga dua puluh persen, sehingga menuntut komitmen modal awal tunai sebesar empat ribu hingga sepuluh ribu dolar AS . Menilai keterjangkauan awal mengharuskan analisis lebih dalam daripada sekadar angsuran pinjaman bulanan—yakni menghitung total biaya pembiayaan, biaya originasi pemberi pinjaman, serta variasi pendapatan musiman yang memengaruhi cadangan kas bulanan .
Biaya Kepemilikan Jangka Panjang, Penyusutan, dan Insentif Pajak
Kepemilikan langsung membuka keuntungan pajak signifikan serta nilai aset jangka panjang yang dapat diprediksi . Suatu unit yang terawat baik ekskavator Mini 2 Ton mempertahankan sekitar enam puluh hingga enam puluh lima persen dari nilai pembelian awalnya setelah tiga tahun layanan lapangan tanpa henti, sehingga memberikan perlindungan kuat terhadap nilai jual kembali . Dari sudut pandang perencanaan pajak, akuisisi peralatan modal menawarkan pengurangan langsung yang bernilai . Berdasarkan peraturan Pasal 179, usaha yang memenuhi syarat dapat mengurangkan seluruh biaya pembelian peralatan yang memenuhi kriteria pada tahun peralatan mulai digunakan, sehingga secara signifikan mengurangi kewajiban pajak langsung . Ketentuan penyusutan tambahan (bonus depreciation) memungkinkan kontraktor mempercepat penghapusan nilai aset, sehingga menjaga modal kerja selama fase ekspansi yang agresif . Biaya operasional tahunan—termasuk penggantian oli mesin, filter hidrolik, inspeksi rantai, serta asuransi peralatan wajib—umumnya berkisar antara seribu hingga empat ribu dolar AS, tergantung pada jam operasional dan kondisi lokasi kerja . Ketika tingkat pemanfaatan mesin tetap tinggi, pengurangan pajak dan nilai jual kembali peralatan yang kuat mengubah biaya kepemilikan tetap menjadi kapasitas operasional yang hemat biaya .
Struktur Sewa Operasional dan Sewa Modal untuk Peralatan Ringkas
Kontraktor yang mengutamakan fleksibilitas tanpa komitmen utang langsung sering kali mengevaluasi perjanjian sewa permesinan . Sewa peralatan terbagi ke dalam dua kategori operasional yang berbeda: sewa operasional dan sewa modal . Sewa operasional berfungsi sebagai kontrak penyewaan jangka panjang di mana pihak lessor tetap memegang kepemilikan aset . Pembayaran bulanan tetap lebih rendah karena hanya mencakup penyusutan mesin yang diproyeksikan ditambah margin pembiayaan selama dua belas hingga enam puluh bulan . Saat masa sewa berakhir, opsi yang tersedia meliputi pengembalian unit, perpanjangan masa sewa, atau pembelian mesin dengan nilai pasar wajar . Sebaliknya, sewa modal beroperasi mirip pinjaman terstruktur, yang mengalihkan risiko operasional serta manfaat kepemilikan kepada pihak lessee . Aset dan kewajiban dari sewa modal dicantumkan langsung dalam neraca perusahaan, sehingga memerlukan pembayaran bulanan yang lebih tinggi namun memungkinkan akuisisi akhir peralatan dengan biaya akhir masa sewa yang nominal . Pemilihan antara kedua struktur ini bergantung pada preferensi neraca perusahaan, tujuan pelestarian kas, serta rencana proyek jangka panjang .
Biaya Tersembunyi, Batas Penggunaan, dan Denda Kerusakan Akibat Pemakaian
Meskipun sewa mempertahankan likuiditas jangka pendek, batasan kontraktual dapat menimbulkan biaya operasional tak terduga . Sebagian besar perjanjian sewa mesin memberlakukan batas penggunaan tahunan yang ketat, biasanya maksimal lima ratus hingga delapan ratus jam operasi per tahun . Melebihi ambang batas kontraktual ini mengakibatkan denda tambahan yang tinggi, berkisar antara lima belas hingga tiga puluh dolar per jam operasi mesin tambahan, sehingga dengan cepat mengurangi manfaat arus kas yang diharapkan . Selain itu, inspeksi pengembalian menerapkan standar keausan yang ketat . Meskipun goresan cat permukaan termasuk dalam keausan standar di lokasi kerja, kerusakan pada ban karet, kaca retak, atau silinder hidrolik aus memicu tagihan perbaikan berbiaya tinggi sebelum penandatanganan akhir sewa . Denda penghentian kontrak lebih awal serta persyaratan wajib perawatan pra-pengembalian dapat meningkatkan biaya dasar sewa sebesar lima belas hingga dua puluh persen . Meninjau syarat pengembalian dan menetapkan standar keausan yang dapat diterima sebelum menandatangani kontrak membantu mencegah kejutan berbiaya tinggi di akhir masa sewa .
Ambang Batas Operasional Titik Impas untuk Perencanaan Armada Jangka Panjang
Menentukan apakah akan membeli atau menyewa suatu excavator kompak bergantung pada jam operasional tahunan dan jadwal proyek yang diproyeksikan . Pembelian memerlukan pengeluaran awal yang lebih tinggi, termasuk uang muka, bunga pinjaman, premi asuransi, serta pemeliharaan preventif . Namun, biaya kepemilikan tetap stabil tanpa memedulikan berapa jam mesin dioperasikan setiap harinya . Penyewaan menawarkan pengeluaran bulanan yang dapat diprediksi dan kebutuhan kas awal yang lebih rendah, tetapi biaya meningkat cepat jika batas jam terlampaui atau perpanjangan sewa jangka panjang dilakukan berulang kali . Dalam aplikasi industri khas, ambang batas ekonomi titik impas berada antara tujuh ratus hingga sembilan ratus jam operasional per tahun . Untuk proyek ringan atau tidak rutin di bawah tujuh ratus jam operasional per tahun, penyewaan menjaga likuiditas modal dan menghindari kepemilikan aset menganggur . Bagi kontraktor utilitas aktif yang mencatat jam kerja tahunan lebih tinggi, pembelian memberikan biaya operasional per jam lebih rendah, ketersediaan peralatan lengkap, serta akumulasi ekuitas bernilai .
Mendorong Ketepatan Keuangan dengan Keunggulan Manufaktur Infront
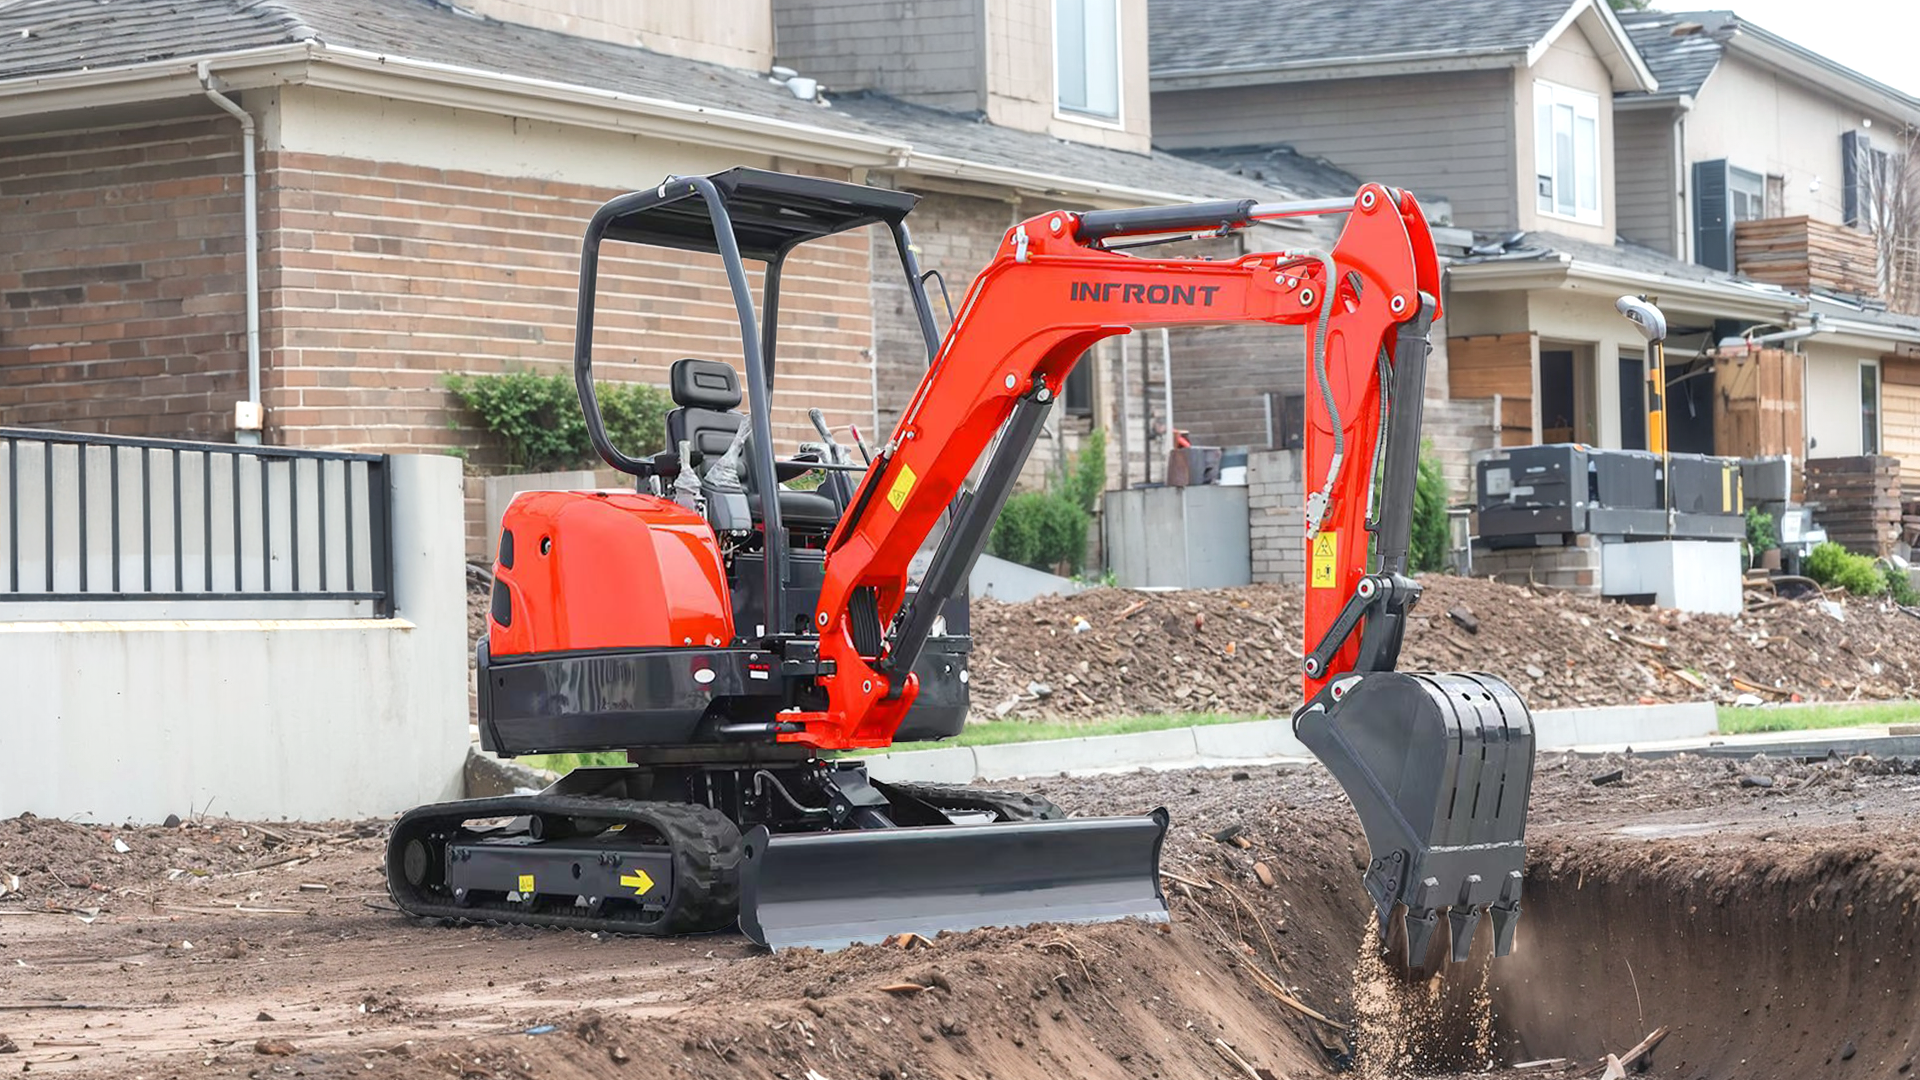
Memaksimalkan total pengembalian investasi memerlukan pemilihan mesin yang dirancang untuk ketahanan struktural jangka panjang, efisiensi bahan bakar tinggi, serta biaya perawatan rendah . Infront merancang alat berat penggali kompak berkinerja tinggi yang bertujuan menekan total biaya kepemilikan bagi kontraktor global . Dengan memanfaatkan fabrikasi baja tahan beban berat, mesin diesel beremisi rendah dan hemat bahan bakar, serta sistem hidrolik yang dipadankan secara presisi, setiap mesin buatan Infront memberikan kinerja penggalian halus dan masa pakai komponen yang panjang . Didukung rantai pasok global yang efisien, gudang luar negeri, serta distribusi suku cadang cepat, Infront menjamin produktivitas lokasi kerja tanpa gangguan, nilai jual kembali aset tinggi, serta dukungan operasional andal bagi armada yang terus berkembang .